Европа може да се сблъска с недостиг на газ в размер на 12% до 15% от търсенето, ако през тази зима настъпи период на силни студове, се посочва в доклад, публикуван от операторите на газопреносни мрежи в ЕС.
Предупреждението идва в момент, когато общността навлиза в зимния период с газови хранилища, запълнени едва на 72% към 1 октомври – спад спрямо 83% по същото време миналата година, предава Евронюз.
Прогнозата за зимните доставки, публикувана от Европейската мрежа на операторите на газопреносни системи (ENTSOG), разглежда два сценария, при които не се предвиждат доставки на руски газ по тръбопроводи. ЕС до голяма степен се отказа от руския газ, макар да остават изключения за страни без излаз на море, като Унгария и Словакия.
В доклада се предупреждава, че евентуално прекъсване на работата на най-голямата офшорна газова инфраструктура, снабдяваща континентална Европа, съчетано с пълно спиране на вноса по тръбопроводи от Алжир, би представлявало сериозна заплаха за енергийната сигурност на общността.
Брюксел призова държавите от ЕС да максимизират нагнетяването на газ в хранилищата в началото на зимата и да поддържат стриктно сътрудничество, за да гарантират справедливо разпределение на евентуални ограничения в потреблението.
Нарастваща зависимост от LNG
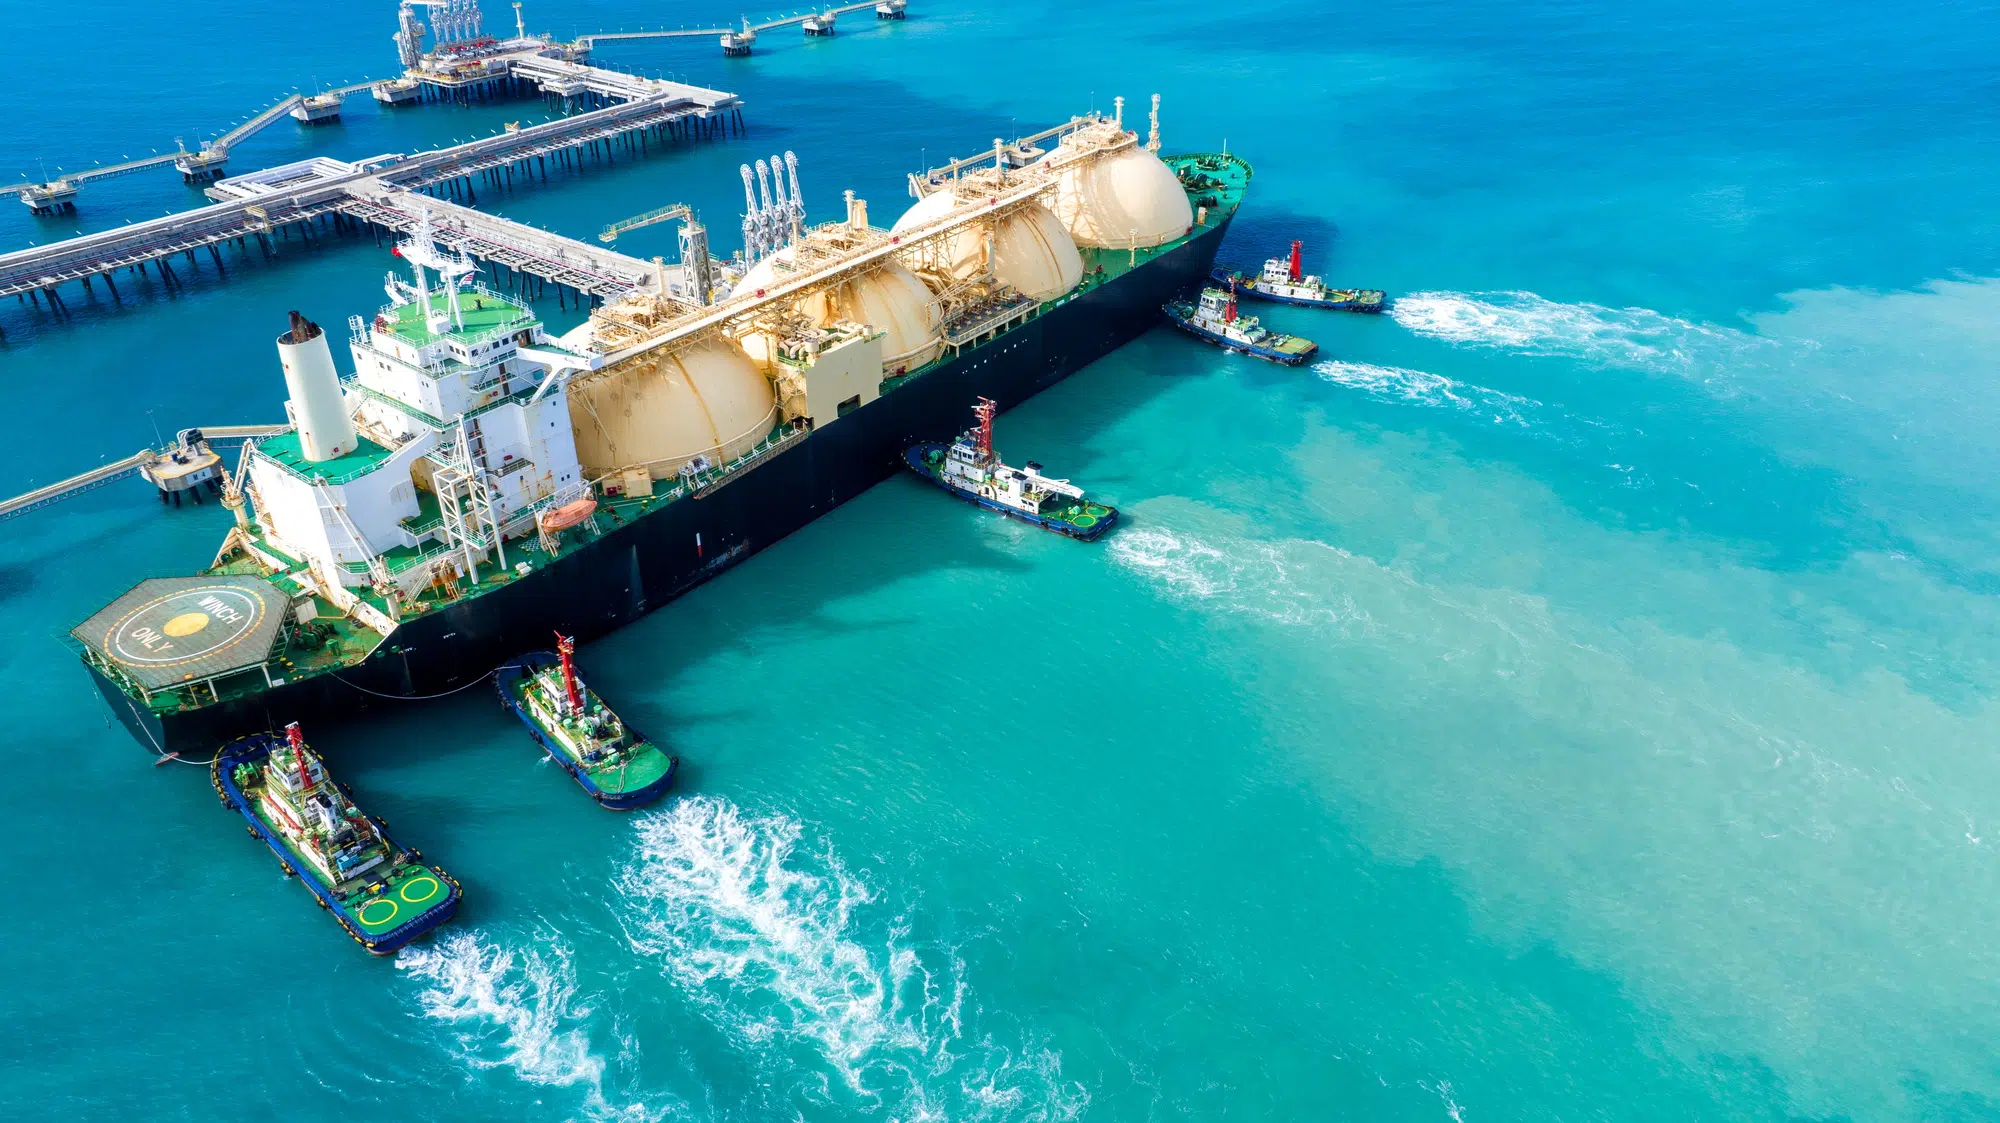
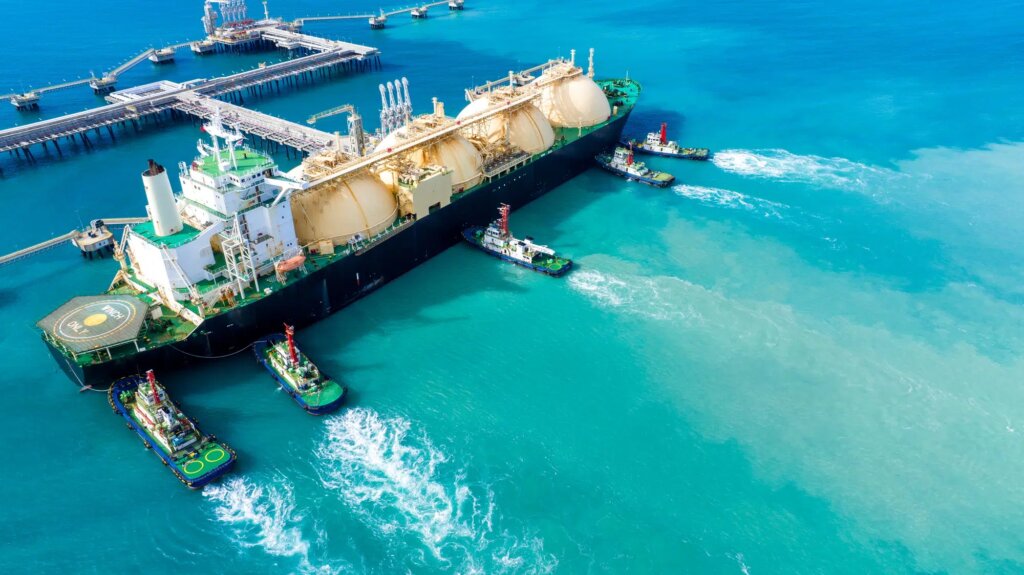
Докладът подчертава нарастващата зависимост на Европа от нестабилния световен пазар на втечнен природен газ (LNG) на фона на отказа от руските доставки по тръбопроводи.
САЩ се утвърдиха като основен доставчик на LNG за ЕС, замествайки голяма част от газа, внасян преди това от Русия.
Дори при нормални зимни условия, евентуален недостиг на доставки на LNG би могъл да понижи нивата на запълняемост на европейските газови хранилища до едва 13% към март 2027 г., което потенциално би принудило енергоемките индустрии да съкратят производството си.
„В условията на ограничени доставки на втечнен природен газ, високите цени на синьото гориво могат да провокират реакция от страна на потребителите, чувствителни към цената. Това подчертава колко е важно да се осигурят достатъчно количества внос на LNG и да се максимизират нивата в газохранилищата преди и в началото на зимния сезон“, се посочва в доклада.
Ограниченията в корабоплаването през Ормузкия пролив, ключов пункт, през който преминава 20% от световната търговия с LNG, сериозно възпрепятстват износа от Катар и Обединените арабски емирства след началото на войната на САЩ и Израел срещу Иран на 28 февруари.
Макар че пряката зависимост на Европа от катарски газ е сравнително малка (около 8%, като най-силно засегната е Италия), възникналият недостиг на световния пазар отприщи ожесточена конкуренция за доставки между Европа и Азия, което повиши ценовата волатилност и постави Европа в уязвима позиция.
Уязвимост на Европа по отношение на газа
Страните от Западна Европа се възползват от новите крайбрежни терминали за LNG и достъпа до доставки по тръбопроводи от държави като Норвегия. Въпреки това, страните без излаз на море в Централна, Източна и Югоизточна Европа остават по-уязвими към евентуални прекъсвания на доставките.
Ако възникне повреда в ключова тръбопроводна инфраструктура – например газопровода „Europipe 2“ в Северно море или линиите за внос от Алжир – и това съвпадне с тежка зима, инфраструктурните ограничения физически ще възпрепятстват потока на газ от Запад на Изток.
В Югоизточна Европа може да се стигне до внезапен локален недостиг на доставки с до 12% в дните с пиково потребление, което ще подложи на изпитание европейската солидарност.
С изчерпването на резервите правителствата може да се сблъскат и с нарастващ натиск да дадат приоритет на вътрешните потребители пред съседните държави.
Брюксел предостави на държавите членки временна гъвкавост, позволявайки им да поддържат нива на запълняемост на хранилищата от 75–80% към 1 ноември, вместо обичайната цел от 90%, в опит да се избегнат паническото изкупуване и още по-големият скок на цените.
В четвъртък цената на нидерландския индекс TTF – европейският еталон за търговия с газ – варираше между 79,80 и 80,22 евро за мегаватчас (MWh), което е почти три пъти повече в сравнение с периода преди войната срещу Иран.